

Tu compra:
La revolución silenciosa de los servicios
Los servicios, tradicionalmente considerados un sector de baja productividad, están emergiendo como un nuevo motor de desarrollo económico, también en los países más pobres. Pero, como ocurrió con la industrialización, el desafío será lograr que las ganancias de productividad se traduzcan en mejores salarios y condiciones laborales.
En 2023, los economistas de la Universidad de Chicago Chang-Tai Hsieh y Esteban Rossi-Hansberg publicaron un estudio que mostraba cómo el sector servicios de Estados Unidos estaba experimentando una transformación radical. Según sus conclusiones, las tecnologías digitales y las innovaciones organizativas en el comercio minorista, la hostelería, los servicios personales y la atención sanitaria habían permitido a algunas empresas aumentar considerablemente su productividad y ampliar su presencia en mercados locales hasta entonces atendidos por establecimientos más pequeños y menos eficientes. Se trataba de una auténtica “revolución industrial de los servicios”.
Aunque Hsieh y Rossi-Hansberg sugerían que buena parte de las ganancias de productividad derivadas de esta transformación no quedaban reflejadas en las estadísticas oficiales, incluso el aumento registrado ha sido impresionante. Entre 2000 y 2024, la productividad laboral en Estados Unidos creció a una tasa media anual del 3% en los establecimientos de restauración, del 2,1% en los servicios de alojamiento, del 2,9% en el comercio minorista y del 4,4% en el mayorista. En comparación con la industria manufacturera, donde el crecimiento de la productividad laboral prácticamente se ha estancado en una tasa anual del 0,2%, los resultados del sector servicios son extraordinarios.
Esta evolución resulta tan inesperada como bienvenida. Inesperada porque, según la visión tradicional, los servicios constituyen un lastre para la productividad de la economía –un fenómeno que los economistas denominan “enfermedad de los costes de Baumol”–. Y bienvenida porque los servicios dominan hoy la actividad económica y concentran la mayor parte del empleo. El aumento de la productividad es una condición necesaria, aunque no suficiente, para transformar los empleos precarios del sector en los puestos de trabajo de calidad que requiere una prosperidad compartida.
Más aún, la revolución de los servicios parece ser un fenómeno global que ya se ha extendido a los países en desarrollo. Mientras economistas y responsables políticos debaten si la industrialización puede seguir desempeñando su papel tradicional como motor del crecimiento en el actual contexto tecnológico y mundial, los servicios se han convertido silenciosamente en un motor de desarrollo económico en todo el planeta.
Cuando se habla de los servicios como fuente de crecimiento en los países en desarrollo, la atención suele centrarse en actividades comercializables internacionalmente y que requieren una elevada cualificación, como las tecnologías de la información, la externalización de procesos empresariales o los servicios financieros. Sin embargo, por su propia naturaleza, estas actividades no se adaptan bien a los países de renta baja. Solo pueden absorber una pequeña parte de la fuerza laboral, el mismo inconveniente que presenta hoy la industria manufacturera desde el punto de vista del desarrollo.
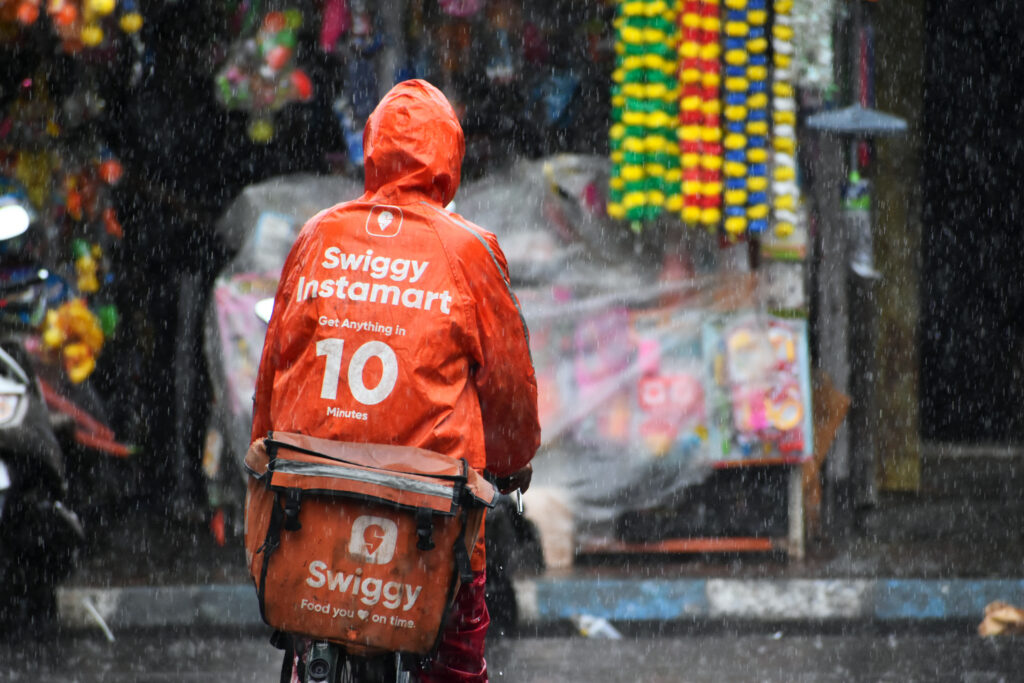
La revolución actual, en cambio, está teniendo lugar en servicios mucho menos sofisticados, pero de mayor trascendencia: restaurantes, reparto a domicilio, transporte mediante plataformas, supermercados, trabajo por encargo e incluso cuidados. Investigaciones académicas recientes han demostrado que la expansión de los servicios destinados a las clases medias ha sido un importante motor del crecimiento económico en India, África subsahariana y América Latina.
En India, por ejemplo, los avances en las tecnologías de la información y la externalización de procesos empresariales han sido sin duda importantes para los graduados de los institutos tecnológicos del país. Pero la inmensa mayoría de los trabajadores, con menor nivel educativo, se ha beneficiado principalmente de la expansión de lo que los economistas de Yale Tianyu Fan, Michael Peters y Fabrizio Zilibotti denominan servicios de consumo ofrecidos en los mercados locales.
Además, un informe del Fondo Monetario Internacional publicado en noviembre de 2025 señala que la productividad marginal del trabajo en el sector servicios indio supera ya a la de la industria manufacturera, en parte porque la productividad laboral de esta última se ha estancado en los últimos años. Si tomamos estos datos al pie de la letra, trasladar a un trabajador de la industria a los servicios aumentaría la renta total de India.
Es cierto que, aunque las empresas manufactureras no generen directamente mucho empleo, pueden tener efectos indirectos sobre la economía gracias a sus vínculos con otras empresas y a la difusión de conocimientos y tecnologías. Este argumento suele utilizarse para cuestionar que los servicios puedan constituir un modelo de desarrollo viable. Sin embargo, la organización actual de las cadenas globales de valor prácticamente garantiza que los beneficios indirectos de la industria manufacturera orientada a la exportación sean insignificantes. Como la mayor parte de los bienes intermedios y de capital se importan, solo una pequeña parte del valor añadido se genera dentro del país y los efectos positivos sobre los proveedores nacionales quedan reducidos al mínimo.
Por el contrario, los establecimientos de servicios modernizados pueden generar importantes oportunidades de conexión con otros sectores de la economía. Por ejemplo, las cadenas de supermercados de descuento suelen operar con marcas propias, lo que significa que ofrecen principalmente productos fabricados en el país. En Colombia, cadenas como D1 y Ara recurren casi exclusivamente a proveedores nacionales. Trabajan con cientos de empresas locales de toda la cadena alimentaria y de productos de consumo, a las que permiten beneficiarse de las economías de escala y acceder a mercados más amplios.
Además, estas cadenas de suministro favorecen la modernización tecnológica en ámbitos como el envasado, la trazabilidad y la cadena de frío, así como una aplicación más rigurosa de las normas de calidad. Se ha demostrado que contribuyen a aumentar en varios puntos porcentuales el empleo formal en la industria manufacturera y la agricultura, sin efectos negativos sobre el empleo total.
Un trabajo todavía inédito de Victo Silva, investigador visitante del Centro para el Desarrollo Internacional de Harvard, documenta un fenómeno similar en los servicios de reparto de comida a domicilio en Brasil. Pensemos en la plataforma iFood, que presta servicio a 400.000 restaurantes de todos los tamaños. Además de repartir comidas, proporciona a los establecimientos herramientas financieras, logísticas, de atención al cliente y de análisis de mercado, lo que facilita mejoras de productividad en todo el sector.
Como muestran estos ejemplos, el potencial de aumento de la productividad en los servicios capaces de absorber grandes cantidades de mano de obra es real y considerable. El riesgo es que sus beneficios queden en manos de los empleadores, especialmente de las grandes cadenas y plataformas que pueden ejercer su poder de mercado sobre trabajadores, clientes y proveedores. En Estados Unidos, los conductores de Uber o los trabajadores de los almacenes de Amazon no han experimentado grandes mejoras salariales ni de sus condiciones laborales, pese a los extraordinarios aumentos de productividad que estas plataformas han hecho posibles.
No es muy distinto de lo que ocurrió en los primeros tiempos de la industria manufacturera. Para que las ganancias de productividad se repartan ampliamente, el poder de las empresas debe encontrar contrapesos. La política de competencia, la regulación y una mayor capacidad de representación de los trabajadores serán tan importantes en los servicios como lo fueron en la industria.
En ausencia de aumentos de productividad, las exigencias de mejores condiciones laborales pueden entrar en conflicto con el objetivo de mantener el empleo. Pero, si la revolución de la productividad en los servicios logra mantenerse, ayudará tanto a los países desarrollados como a los países en desarrollo a evitar esta difícil disyuntiva.
Copyright: Project Syndicate, 2026.
www.project-syndicate.org
