

Tu compra:
La guerra subterránea por los minerales críticos
Abandonar los combustibles fósiles exige multiplicar la extracción de otros recursos. Mientras China y Estados Unidos compiten por el control de los minerales críticos y sus cadenas de suministro, los países productores del Sur Global aspiran a quedarse con una parte mayor de su valor.
El objetivo del Acuerdo de París de alcanzar la neutralidad carbónica en 2050 (emisiones netas cero de carbono) sería imposible de cumplir sin un metal que durante casi 5.000 años fue uno de los pocos conocidos por el ser humano: el cobre. Chipre, donde floreció la civilización minoica, fue famosa en la Antigüedad por sus minas de ese metal, que, en aleación con el estaño, dio origen a los grandes imperios de la Edad del Bronce, entre ellos el Egipto faraónico.
El mismo nombre griego de la isla alude al metal rojo: Kupros. Incluso antes del uso industrial y doméstico de la electricidad, la presencia del metal que mejor conduce la corriente eléctrica, después de la plata, era masiva por su maleabilidad, su resistencia a la corrosión y la facilidad con la que se combina con otros metales.
Desde 1940 se ha extraído casi el 75% del cobre que se ha utilizado en la historia. Los grandes aviones de Boeing y Airbus tienen unos 215 kilómetros de media de cables de cobre similares a los que Thomas Doolittle inventó en 1877 para el telégrafo. A medida que avance la transición energética, su consumo se acelerará por la demanda de redes de transmisión en las economías emergentes y de centros de datos, que necesitan refrigeración permanente, en las economías desarrolladas.
En 2022, el consumo global de cobre superó los 25 millones de toneladas. Hacia mediados de siglo serán 53. La demanda de todos los demás metales necesarios para la transición energética –cobalto, níquel, tierras raras…– también aumentará a tasas parecidas o mayores. Un vehículo eléctrico (VE) usa entre 40 y 60 kilos de níquel, frente a los dos o tres kilos de uno con motor de combustión interna.
Un Tesla usa unos cinco kilos de cobalto, 400 veces más que un teléfono. Estados Unidos importa 14 veces más cobalto del que produce, la mayor parte desde China. El gigante asiático domina todos los eslabones de su cadena de suministro, desde las minas de CMOC en la República Democrática del Congo, en las que ha invertido 9.000 millones de dólares, hasta sus plantas en China, que procesan el 80% del cobalto que consume el mundo.
Tierras no tan raras
Sin los 17 elementos conocidos como tierras raras –lantano, neodimio, terbio, itrio, entre otros elementos químicos metálicos que se forman en la fusión de estrellas de neutrones y otros fenómenos cósmicos violentos– sería imposible fabricar turbinas eólicas, baterías de ion-litio, misiles de crucero y una multitud de dispositivos que contienen imanes permanentes hechos con aleaciones de tierras raras como el neodimio, abundante en la corteza terrestre pero no en forma pura.
El F-35 de Lockheed Martin contiene 417 kilos de esos metales y un submarino de clase Virginia de General Dynamics, varias veces más. En 1995, General Motors, por entonces el mayor fabricante mundial de imanes de alta densidad, vendió sus patentes y Magnequench, la división que los fabricaba, a un consorcio de compañías chinas. China procesa hoy alrededor del 80% de las tierras raras, mediante un proceso complejo y extremadamente contaminante. Hoy la ventaja del dragón parece insalvable.
En 2021, China tenía 140 de las 200 factorías de baterías de ion-litio que existían por entonces, frente a las 21 de Europa y las 11 de Estados Unidos. De aquí a 2029 se construirán 136 más, 101 de ellas en China, lo que explica que fabricar un VE en ese país sea 10 veces más barato que en Alemania.
En los años ochenta, el químico chino Xu Guangxian inventó un método más económico para separar unas tierras raras de otras, un avance que coincidió con el despegue de la industria de semiconductores. En 1986, la producción china se multiplicó por 10 respecto a los niveles de 1978. En 1991, China se convirtió en el mayor productor mundial de tierras raras, por delante de Estados Unidos, que recibió con beneplácito el proceso que Ernest Scheyder describe en The War Below (2024).
Dado que el tratamiento de las tierras raras en bruto genera grandes cantidades de agua contaminada con sustancias radiactivas, trasladar su extracción y procesamiento a China permitió a los países desarrollados reducir los precios y desplazar la contaminación a sitios más remotos y ajenos.
En 1990, China declaró las tierras raras minerales protegidos y restringió la inversión extranjera en su exploración y procesamiento. A mediados de 2011, el precio del neodimio se había sextuplicado. En 2014, el Ministerio de Industria agrupó a las mineras chinas en seis consorcios controlados por el Estado.
En 2023, Pekín prohibió exportar tecnologías de procesamiento de tierras raras y en 2025 consolidó el sector en dos grandes grupos. Pekín ha convertido su virtual monopolio en un arma. En 2010, tras una escaramuza naval en las islas que Tokio llama Senkaku y Pekín, Diaoyu, restringió las exportaciones a Japón, que hoy importa de China el 60% de las tierras raras que consume su industria, frente al 90% en 2010.
El precio de la transición ‘verde’
Si los países del G7 quieren salvar industrias clave como la aeroespacial y la del automóvil, sus multinacionales van a tener que abrir y explotar más minas allí donde se encuentren los recursos, una tarea de enorme complejidad tecnológica, medioambiental, financiera y política. La AIE estima que la demanda global de litio y grafito para baterías de alta densidad aumentará un 4.000% de aquí a 2040.
A ese ritmo de crecimiento, la agencia calcula que, para cumplir las metas de París, se tendrán que abrir de aquí a 2030 50 nuevas minas de litio, 60 de níquel y al menos 17 de cobalto. El problema es que pocos las quieren en sus vecindarios. En 2025, masivas movilizaciones populares obstaculizaron en Serbia la apertura de una mina con 160 millones de toneladas de litio, el 20% de las reservas europeas del metal.
No es extraño. Las minas suelen ser contaminantes, aumentan el tráfico rodado de camiones y disparan el consumo de agua, la producción de residuos tóxicos y el uso de explosivos. En Argentina, mineras chinas han invertido en seis grandes proyectos de litio en zonas áridas del interior.
En Chile, el mayor productor mundial de cobre y el segundo de litio, la minería consume el 65% del agua utilizada en el desierto de Atacama, el más seco del mundo. Extraer un kilo de cobre genera 99 kilos de residuos sólidos y líquidos que deben almacenarse a perpetuidad en las llamadas “zonas de sacrificio”.
«Querer reducir las emisiones extrayendo metales escasos es como querer apagar un incendio con gasolina»
En enero de 2019, el colapso de una presa de relaves del gigante minero Vale liberó un torrente de lodo contaminado en la mina de Córrego de Feijão, que se cobró la vida de casi trescientas personas en el Estado de Minas Gerais, en uno de los mayores desastres mineros de la historia de Brasil.
En las minas artesanales de la RDC, que producen el 30% del cobalto que consume el mundo, adolescentes trabajan hasta 12 horas diarias cargando entre 20 y 40 kilos del metal a cambio de uno o dos dólares diarios. En la Mongolia interior china, una gigantesca laguna de relaves recibe cada día millones de toneladas de aguas no tratadas provenientes de minas de tierras raras.
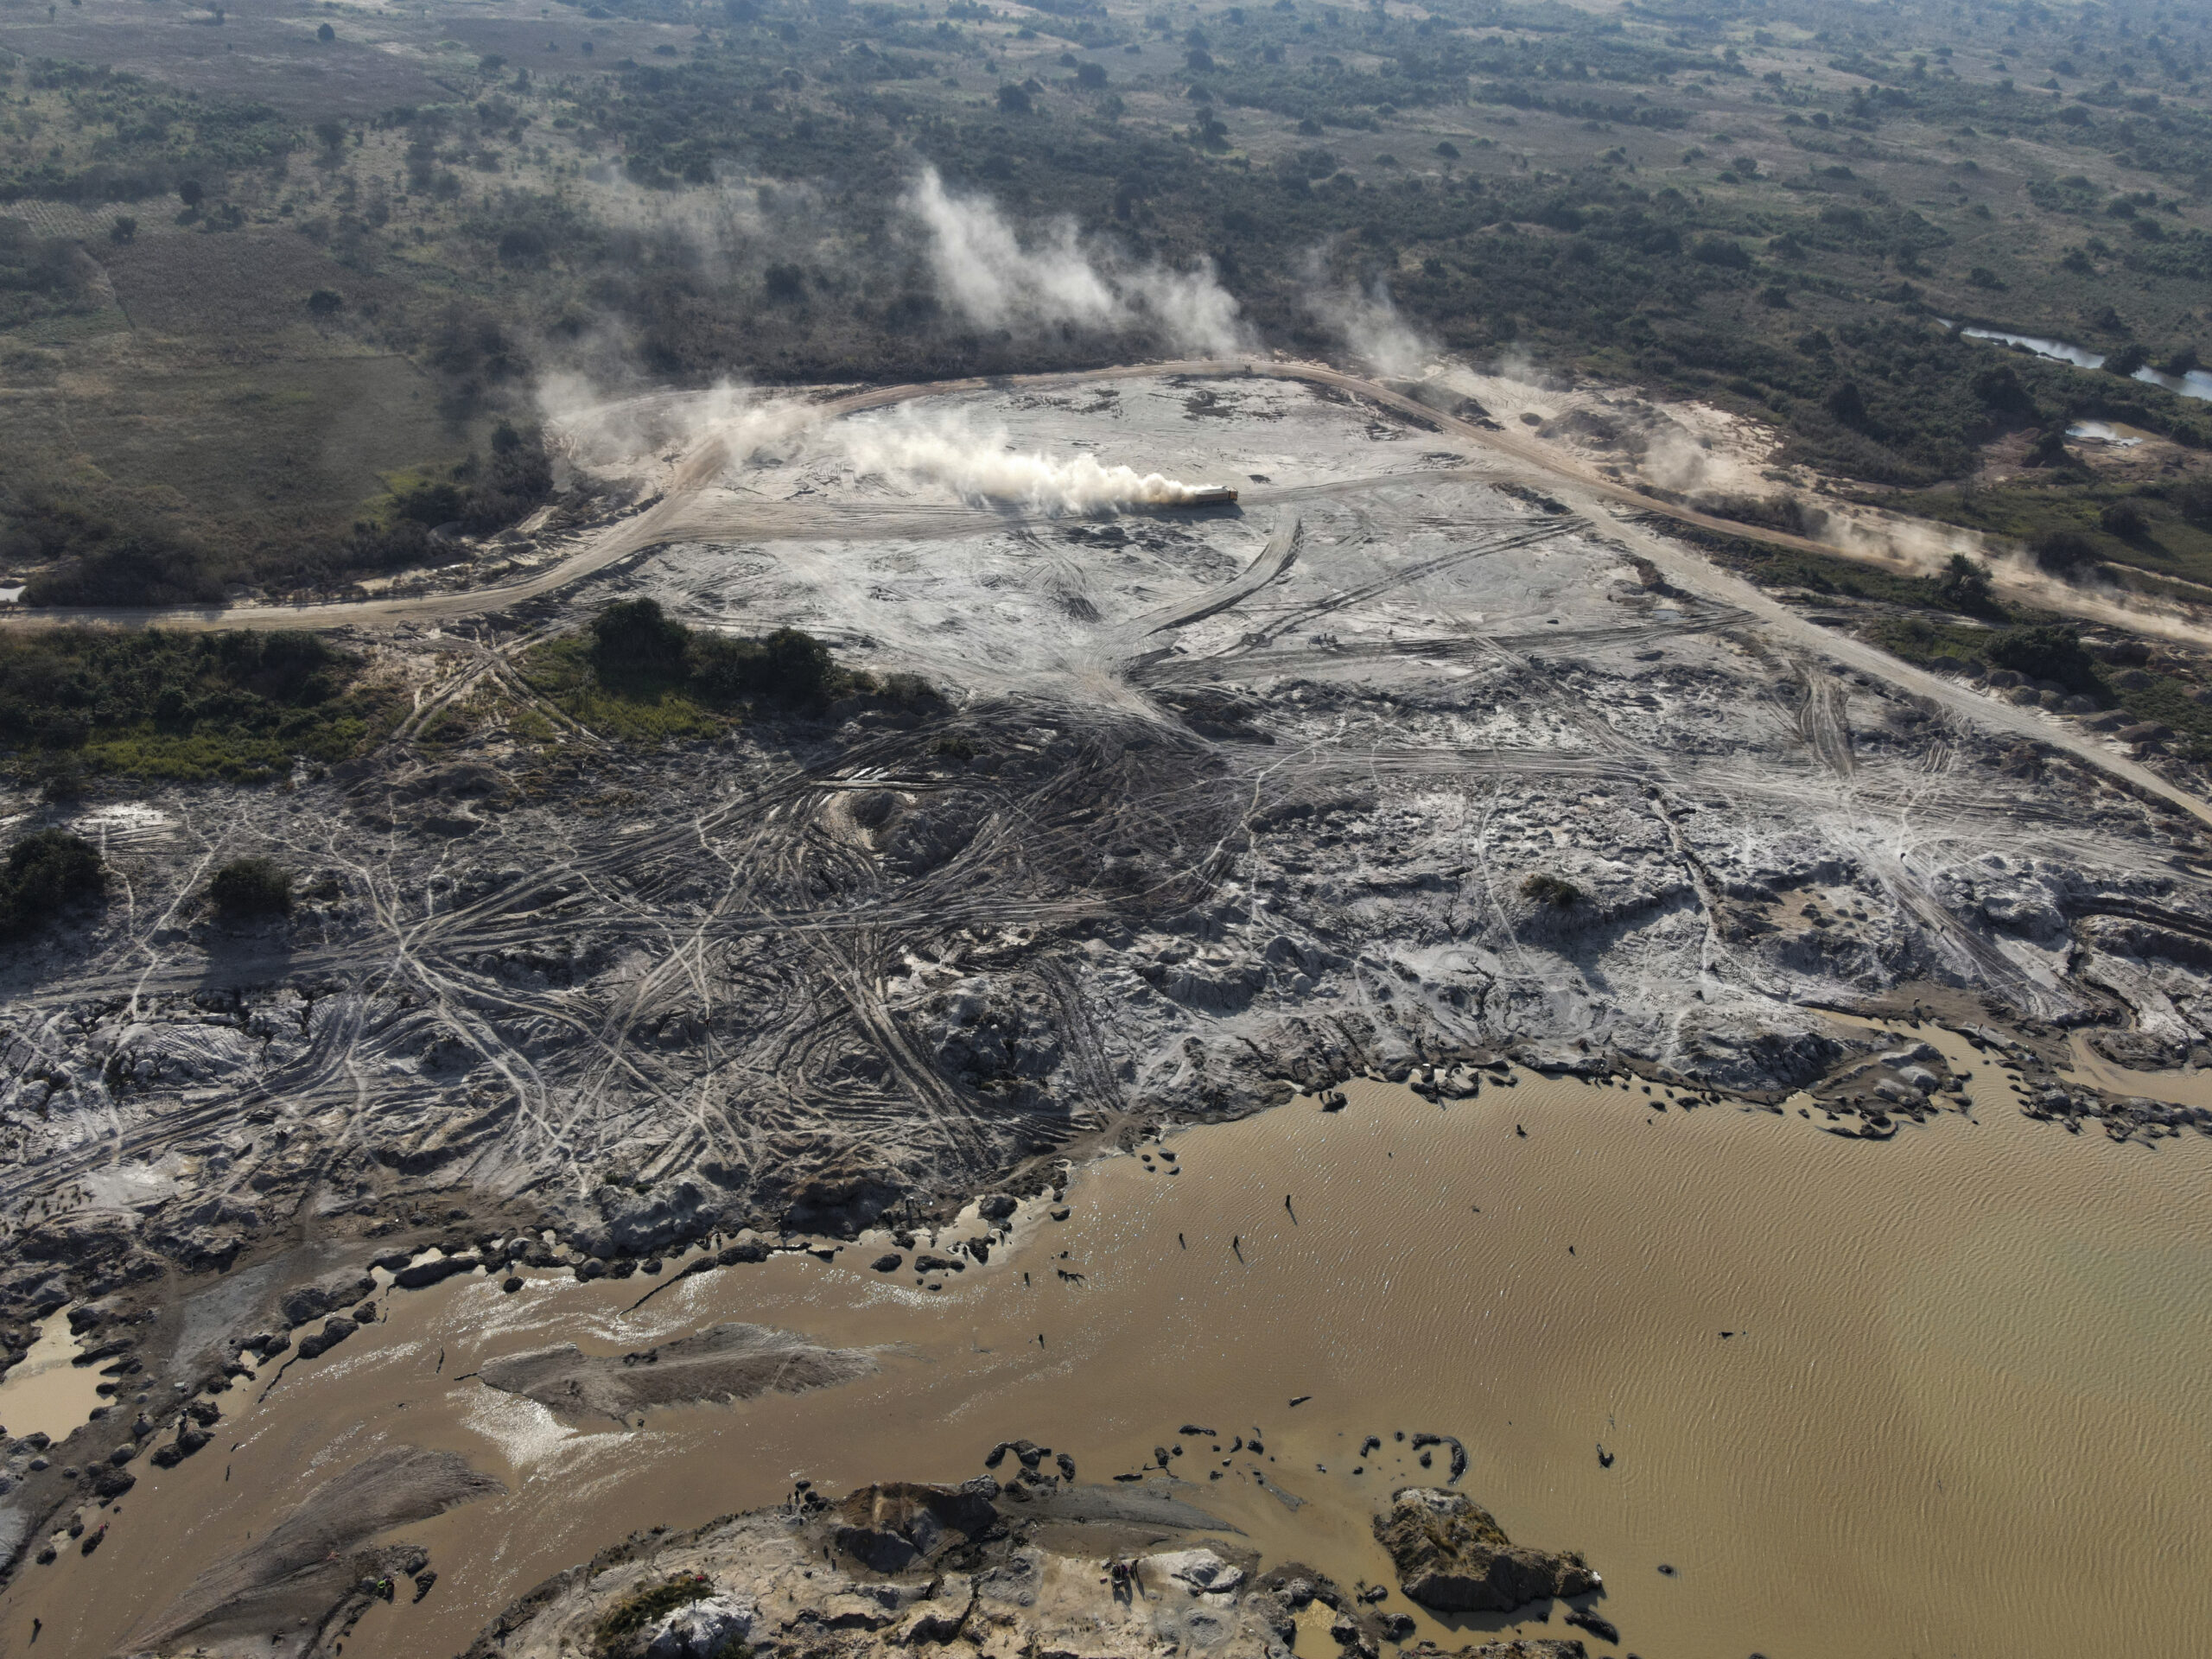
Según la ONU, de los 53,6 millones de toneladas de residuos electrónicos que se generaron en 2019, solo el 17,4% se recicló. Cada año se desechan 50 millones de toneladas, un volumen equivalente a todos los aviones comerciales construidos desde el Kitty Hawk de los hermanos Wright. En 2050 serán 120 millones. Payal Sampat, directora de minería de Earthworks, cree que querer reducir las emisiones extrayendo metales escasos es como querer apagar un incendio con gasolina.
Un horizonte lejano
En 2019, la Real Academia Sueca de Ciencias concedió el premio Nobel de Química a Stanley Whittingham por su contribución a la invención de la batería de ion-litio. Su comunicado señaló que su aporte haría posible un mundo libre de combustibles fósiles, un horizonte aún muy lejano.
Nada es fácil en un mundo cada vez más carente de reglas. La Agencia de Protección Ambiental de Estados Unidos ha propuesto eliminar las normas que limitan las emisiones de gases de carbono de las centrales eléctricas alimentadas con carbón y gas. La agencia, que quiere impedir que futuras administraciones regulen las emisiones, sostiene que revocar las medidas de la administración de Joe Biden permitiría ahorrar 310.000 millones de dólares.
Con el 5% de la población mundial, Estados Unidos consume el 17% de la energía mundial y China el 25%. Si no aumenta su producción de cobre, Estados Unidos tendrá que aumentar sus importaciones del 44% actual al 67% en 2035. Más de la mitad de ese cobre llega de Chile, Canadá y México.
«China tiene una cuota de mercado media del 70% en 19 de los 20 minerales estratégicos de la lista de la AIE»
El World Resources Institute estima que actualmente Estados Unidos depende al 100% de las importaciones para 12 de los 60 minerales considerados críticos. En otros 28, su dependencia neta es superior al 50%. China, en cambio, tiene una cuota de mercado media del 70% en 19 de los 20 minerales estratégicos de la lista de la AIE. Sin ellos, no se podrá almacenar energía eléctrica y transmitirla a los centros de datos, muy vulnerables a fluctuaciones bruscas del suministro.
El cobre, a su vez, es la columna vertebral del cableado de servidores, redes de interconexión digital y tecnologías aeroespaciales. Combinado con aluminio o magnesio, el litio crea aleaciones ultraligeras para cazas y blindajes.
El latón (aleación de cobre y zinc) es un material habitual en la fabricación de casquillos de balas. La lluvia de misiles que el Pentágono ha lanzado contra Irán ha puesto en evidencia hasta qué punto su maquinaria bélica depende del tungsteno, un metal de excepcional densidad y elevado punto de fusión cuyo precio ha subido un 500% desde que comenzó la guerra en el Golfo.
China domina su producción. Estados Unidos no extrae tungsteno en cantidades comerciales. El volumen de las reservas estratégicas de metales valiosos, al igual que el de las existencias de misiles Patriot y Tomahawk, es información clasificada.
Para recuperar terreno, Trump ha presentado un proyecto para crear una reserva de minerales críticos de 12.000 millones de dólares y ordenado la compra por el gobierno federal de participaciones en varias mineras.
Años de externalización de la industria minera han dejado al país con una fuerza laboral envejecida y sin preparación suficiente para competir con sus rivales chinos. Más de la mitad de los trabajadores mineros, unos 221.000 empleados, se jubilarán hacia 2029, según la Sociedad de Minería (SME). Estados Unidos gradúa anualmente entre 150 y 200 ingenieros de minas, frente a los 3.000 de China.
El Sur Global en el gran juego
Tener algo que el mundo valora y demanda no implica necesariamente formar parte de las cadenas de suministro y menos aún de los círculos que deciden las reglas del juego. Las industrias extractivas se mueven por la lógica binaria de países exportadores de materias primas y países importadores que las industrializan.
China apenas ha alterado esa ecuación entre el centro y la periferia en lo relativo a la captura del valor añadido. América Latina y el Caribe, que se integraron en la economía mundial a través del oro y la plata en la era de los descubrimientos, tienen ahora la oportunidad de añadir valor a sus exportaciones.
«Tener algo que el mundo demanda no implica necesariamente formar parte de las cadenas de suministro»
Desde el desierto de Sonora hasta las llanuras azotadas por el viento de la Patagonia, la región alberga grandes yacimientos de cobre, litio, zinc, tungsteno y tierras raras. El 28 de agosto, Chile, Argentina, Bolivia y Perú firmaron una declaración en Santiago para coordinar la explotación de sus minerales estratégicos.
Daniel Mas, ministro de Economía chileno, dijo que el objetivo era situar a los países firmantes como proveedores “fiables, sostenibles y competitivos” de minerales cuya demanda mundial podría aumentar entre un 400% y un 600% en la próxima década, según estimaciones chilenas.
El grupo intercambiará información geológica, coordinará políticas sectoriales y formará personal especializado. También en agosto, el Congreso brasileño aprobó una ley para dar incentivos fiscales a las inversiones en minería. Brasil tiene las segundas mayores reservas mundiales de tierras raras y quiere convertirse en el mayor centro de procesamiento del hemisferio occidental en lugar de limitarse a exportar mineral en bruto, aunque aún no ha realizado un estudio geológico exhaustivo para determinar con exactitud sus recursos. Indonesia, socio de Brasil en los BRICS+, ha restringido las exportaciones de mineral de níquel como parte de su estrategia para promover el procesamiento local.
En Chile, en el primer semestre, las exportaciones de litio alcanzaron los 3.218 millones de dólares, casi el triple que en el mismo periodo de 2025. También en el primer semestre, la producción de cobre peruana superó los 1,3 millones de toneladas métricas, un 16,7% más. Este año, Bolivia producirá 3.600 toneladas de carbonato de litio, un 46% más que en 2025. Argentina, Bolivia y Chile concentran más del 50% de las reservas mundiales del llamado oro blanco. Venezuela, a su vez, posee importantes reservas de coltán, indispensable para la fabricación de condensadores electrónicos.
Con sus 17,1 millones de toneladas métricas de reservas probadas de cobre (el 1,8% de las mundiales), Argentina puede convertirse en uno de los 10 principales productores mundiales de cobre en una década. La mayoría de sus yacimientos están en regiones montañosas, lejos de puertos y redes energéticas. El gobierno de Buenos Aires estima que se necesitan más de 28.000 millones de dólares para financiar los nueve proyectos mineros hoy en revisión.
Según sus defensores, las grandes mineras frenan la expansión de la minería ilegal, que está deforestando grandes extensiones en las regiones andinas y amazónicas y contaminando sus lagos y ríos con mercurio. Desnuda y sin árboles, una mina de oro clandestina recuerda a un campo de batalla.
Con la onza a 4.400 dólares, un kilo de oro bordea los 143.000 dólares, frente a los 30.000 dólares de uno de cocaína. La minería ilegal permite al crimen organizado lavar dinero combinando actividades ilícitas y legales. La Global Initiative Against Transnational Organized Crime estima que entre el 70% y el 77% del oro que exportan Perú, Ecuador, Colombia y Bolivia tiene como origen la minería ilegal, que aprovecha la opacidad que reina en la emisión de permisos y certificados de exportación.
Yanacocha, la mina de oro más grande de la región, no ha logrado, sin embargo, frenar la minería ilegal en Cajamarca, una de las regiones peruanas más pobres pese a contar con 538 concesiones mineras legales. En el Bajo Cauca, en el departamento colombiano de Antioquia, el Clan del Golfo ha diversificado sus actividades desde la cocaína hacia la minería aurífera, devastando bosques y lechos de ríos con excavadoras y dragas. En el proceso ha creado un orden social en el que hombres armados controlan la tierra y la maquinaria y obligan a niños a unirse a ellos. Destruir campamentos mineros clandestinos, como propone el gobierno de Abelardo de la Espriella, servirá de poco sin controles sobre los materiales utilizados para extraer oro y mecanismos de trazabilidad que operen también fuera de las fronteras colombianas.


